
Didier Meïr Long
Digital Pioneer | 16 books | ex Mckinsey | ex Euclyd CEO and co-founder | ex Kea Partner | BrainConnect CEO
October 11, 2026
Les discours apocalyptique sur l’IA ne valent pas mieux que le Grand Soir et les fins de l’histoire annoncées par les idéologies du 20e siècle. Ce théologies apocalyptiques camouflent en général des objectifs de pouvoir très concrets mais peu durables. Pourquoi l’explosion des investissements dans l’IA ne se traduit elle pas encore par une amélioration massive des résultats des entreprises alors que les plus grandes capitalisations mondiales viennent de la tech’? Et à quelles conditions les promesses de productivité pourraient-elles enfin se transformer en profits pour les entreprises ? Où l’on retrouve l’histoire des entreprises de pelles et de pioches qui ont été les grandes gagnantes de la ruée vers l’or.
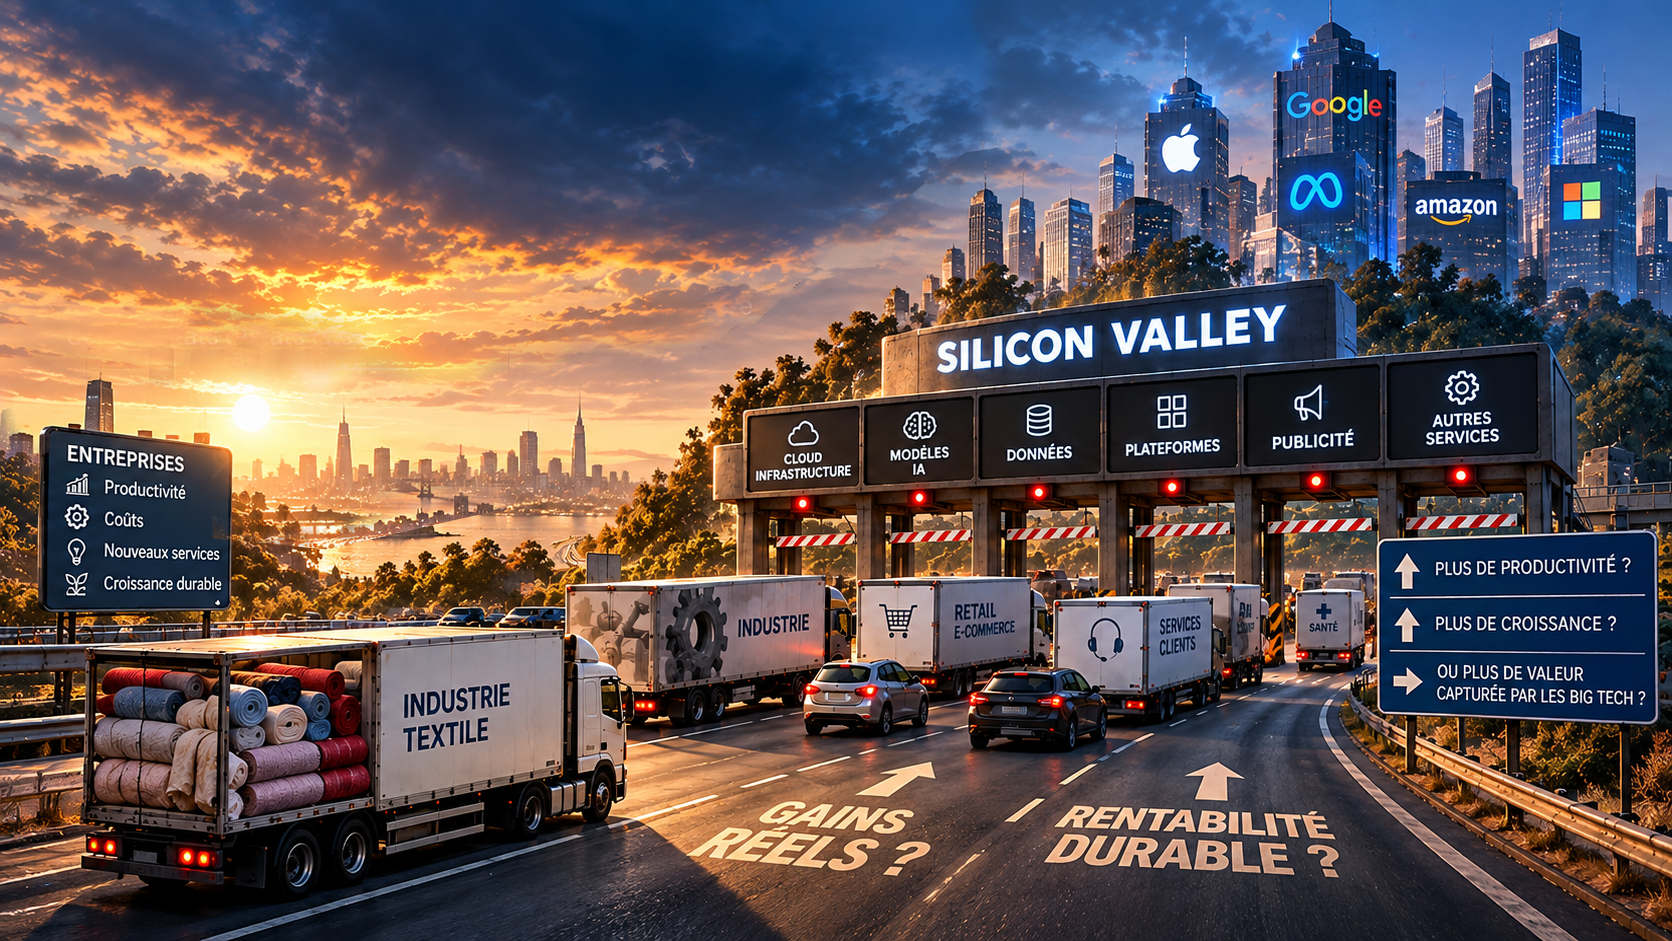
Quand la Silicon Valley absorbe les droits de douane technologiques
J’écoutais récemment le patron d’une entreprise textile aux États-Unis. En sept ans, ses coûts marketing sur Facebook avaient été multipliés par 60. Son budget marketing représentait désormais 25 % de son chiffre d’affaires !
Cette anecdote résume assez bien les vingt-cinq dernières années de révolution du e-commerce. Les entreprises qui n’ont pas pris le virage numérique ont souvent disparu. Mais parmi celles qui ont survécu, combien ont réellement capturé la valeur créée ? Et quelle proportion de cette valeur a été absorbée par les plateformes technologiques de la Silicon Valley et par les entreprises elles-mêmes ?
En clair, la Silicon Valley a progressivement instauré une forme de droits de douane privés sur à peu près tous les business, capturant à son profit une part croissante de leur création de valeur.
Il pourrait bien en aller de même avec l’intelligence artificielle.
Repenser la création de valeur dans un environnement Tech’
Autre discussion récente, cette fois avec un fonds de private equity. Comme chacun le sait, la réussite d’un LBO repose sur la capacité d’une entreprise à s’appuyer sur des sous-jacents économiques de croissance durable.
Prenons l’exemple de Nexans. Le groupe a construit sa transformation autour d’un besoin structurel : l’électrification de l’économie. Réseaux électriques, transition énergétique, infrastructures, data centers : autant de marchés portés par une demande qui devrait s’inscrire dans la durée. Son EBITDA ajusté est passé d’environ 347 millions d’euros en 2019 à 804 millions en 2024, avec un repositionnement stratégique majeur vers l’électrification, sous jacent solide.
La question centrale pour un investisseur n’est pas seulement de savoir comment améliorer l’EBITDA cette année, mais comment construire une trajectoire de création de valeur récurrente sur dix ans. C’est le nœud gordien de toute equity story.
Venons en à l’intelligence artificielle.
Dans un centre d’appels, l’IA peut permettre, selon les activités et leur degré d’automatisation, de réduire de 25 % certains besoins en postes, avec un effet presque immédiat sur l’EBITDA. Mais est-ce réellement cela, la stratégie ?
Pourquoi ne pas se demander simultanément comment l’IA pourrait permettre de créer de nouveaux services, d’améliorer la relation client, de développer le chiffre d’affaires des services autour du produit et de construire une rentabilité plus durable ?
Réduire les coûts est une opération financière. Repenser la création de valeur est une stratégie.
Or, à l’heure où les projets d’IA peinent encore à produire une valeur économique durable et mesurable, les études de McKinsey et d’EY confirment l’ampleur du problème. Que peut-on raisonnablement espérer à court et moyen terme ?
La rentabilité réelle de l’IA : beaucoup de productivité, mais combien de cash-flow ?
Le problème des business cases de l’intelligence artificielle est qu’ils reposent trop souvent sur une confusion entre temps économisé et argent gagné.
Un salarié qui produit une analyse en une heure plutôt qu’en quatre ne génère pas mécaniquement trois heures de réduction de coûts. Si son salaire reste identique, si l’organisation ne change pas et si l’entreprise ne vend rien de plus, le gain de productivité ne se traduit pas nécessairement dans l’EBITDA.
L’étude McKinsey The State of AI in 2026: On the Road to ROI illustre ce paradoxe : 80 % des répondants constatent des améliorations de productivité individuelle, mais seulement 37 % attribuent à l’IA une contribution positive au résultat opérationnel de leur entreprise. Et 6 % seulement répondent aux critères exigeants définissant les entreprises les plus performantes en IA.
Une étude d’EY, Can AI Pay for Itself?, publiée en septembre 2026, pose une question encore plus radicale : quelle création de valeur sera nécessaire pour rentabiliser les investissements massifs réalisés dans l’IA ? Dans les scénarios étudiés, il faudrait, d’ici 2031, accroître la production de certains secteurs de cols blancs de 10,5 %, ou réduire les coûts salariaux de 15,8 %, pour obtenir un rendement de marché sur les investissements projetés.
Il ne s’agit pas de prévisions certaines ni d’objectifs uniformes pour toutes les entreprises, mais d’ordres de grandeur qui montrent l’ampleur de l’équation économique.
Et les coûts de l’IA ne se limitent pas aux abonnements et aux tokens. EY souligne que son coût complet peut représenter plusieurs fois la seule facture d’utilisation des modèles, une fois intégrés l’infrastructure, les logiciels, la sécurité, les contrôles et la transformation organisationnelle.
L’histoire économique montre que les gains de productivité envisagés par EY grâce à l’IA : 10,5 % de production supplémentaire ou 15,8 % de réduction des coûts salariaux d’ici 2031, ne sont pas sans précédent. Entre 1998 et 2005, la productivité américaine a progressé de plus de 25 %, portée notamment par la révolution informatique. Mais la création de valeur ne signifie pas sa captation par les entreprises qui investissent.
Une étude sur la robotisation industrielle française entre 2010 et 2015 montre que seulement 1,08 % des entreprises étudiées ont adopté des robots durant cette période, concentrant une part importante des gains de productivité et des avantages concurrentiels. Ce chiffre ne mesure toutefois pas leur rentabilité.
L’histoire suggère donc que les bénéfices des grandes ruptures technologiques sont très inégalement répartis : certains acteurs captent l’essentiel des gains, tandis que d’autres les répercutent sur leurs prix ou les transfèrent à leurs fournisseurs. Le véritable enjeu de l’IA n’est donc pas de savoir si elle créera 10 % de valeur supplémentaire, mais quelle proportion des entreprises pourra réellement transformer cette valeur en EBITDA durable, plutôt que de la laisser capturer par les plateformes technologiques?
Un cas concret
Prenons un exemple concret. Une entreprise identifie 10 millions d’euros de gains annuels théoriques de productivité grâce à l’IA. Mais seuls 30 % de ces gains peuvent réellement être transformés en économies ou en capacité productive valorisable, soit 3 millions d’euros. Une fois déduits les 2 millions d’euros de coûts récurrents liés à l’IA, le gain opérationnel net tombe à seulement 1 million d’euros par an. Supposons que 60 % de ces coûts récurrents soient facturés par les fournisseurs technologiques (cloud, modèles, licences et plateformes) : sur les 3 millions d’euros de valeur effectivement monétisée, l’entreprise ne conserve qu’un million d’EBITDA supplémentaire, tandis que les acteurs technologiques encaissent 1,2 million d’euros de chiffre d’affaires. Avec un investissement initial de 4 millions d’euros, il faudra quatre ans pour récupérer la mise, sans même tenir compte du coût du capital ni des amortissements qui pèseront sur le résultat opérationnel comptable. Certes, le chiffre d’affaires des fournisseurs technologiques ne constitue pas intégralement leur profit, mais le paradoxe demeure : ceux qui financent leur transformation ne sont pas nécessairement ceux qui en captent la plus grande part de valeur économique.
Dix millions d’euros de productivité annoncée, un million de gain opérationnel net : voilà le véritable sujet de la rentabilité de l’IA.
Le prochain enjeu : passer de l’EBITDA immédiat à la création de valeur durable
Pour les entreprises et les fonds de private equity, l’IA représente évidemment une opportunité d’amélioration des marges, parfois immédiate. Mais les fonds de PE sont devenu beaucoup plus murs qu’au début de ce siècle… ils misent désormais sur les fondamentaux durables que leur demandent leurs LP’s.
Automatiser certaines fonctions administratives, réduire les coûts de traitement, accélérer la production documentaire ou optimiser un service client peut contribuer à augmenter l’EBITDA. Mais une entreprise ne vaut pas seulement par sa marge actuelle. Elle vaut par la capacité à maintenir et développer ses flux de trésorerie futurs, dans un environnement concurrentiel qui évolue.
Comme pour la révolution e-Commerce un gain de coûts ou de de services obtenu grâce à une technologie accessible à tous peut rapidement devenir un nouveau standard de marché. Les concurrents adopteront les mêmes outils, les clients exigeront des prix plus bas et une partie de la valeur sera transférée aux fournisseurs technologiques.
C’est précisément ce qui s’est produit avec une partie du commerce électronique : le numérique a permis aux entreprises d’accéder à de nouveaux clients, mais les plateformes ont progressivement capturé une part croissante de la valeur par les dépenses publicitaires, les commissions et les services indispensables à leur fonctionnement.
L’IA pourrait reproduire ce mécanisme, avec une dépendance supplémentaire aux modèles, aux infrastructures de calcul, aux données et aux écosystèmes logiciels.
Trois questions deviennent donc déterminantes dans ce contexte :
- Quelle part des gains de productivité sera effectivement capturée dans les résultats de l’entreprise, plutôt que transférée aux fournisseurs d’IA ?
- Quelle part de ces gains sera durable lorsque tous les concurrents disposeront des mêmes technologies ?
- Quels nouveaux revenus, services et avantages concurrentiels l’IA permettra-t-elle de développer au-delà des économies immédiates ?
La troisième question est probablement la plus importante.
Une entreprise industrielle peut utiliser l’IA pour réduire ses coûts de support. Mais elle peut aussi transformer ses produits en services intelligents, développer la maintenance prédictive, proposer des contrats de performance ou facturer de nouveaux services fondés sur les données. Un distributeur peut réduire le coût de son service client. Pourquoi pas ? Mais il peut également améliorer son taux de conversion, optimiser son assortiment, personnaliser ses offres et développer de nouveaux services à forte marge. Dans les deux cas, le véritable enjeu consiste à passer d’une logique de réduction de coûts à une logique de croissance rentable.
La meilleure equity story IA ne sera pas nécessairement celle qui supprime le plus de postes, mais celle qui construit les revenus et les marges les plus défendables à dix ans.
La véritable rupture ne sera pas l’IA, mais la transformation des modèles opérationnels
Le risque aujourd’hui est de reproduire les erreurs de vingt-cinq ans de transformation digitale : ajouter de nouvelles technologies à des organisations anciennes, sans repenser fondamentalement la manière dont elles créent de la valeur. Après les ERP, les CRM, le cloud et les data lakes, l’IA devient une couche supplémentaire, avec ses coûts, ses interfaces, ses prestataires et ses dépendances.
Pourtant, le potentiel de rupture est réel.
La première génération d’IA générative s’est principalement concentrée sur l’assistance aux individus : produire du texte, écrire du code, synthétiser des documents ou rechercher de l’information.
La deuxième génération, celle des agents IA, commence à agir directement sur les processus. Elle peut enchaîner des opérations, interroger des systèmes, préparer des décisions et, sous contrôle, exécuter des transactions dans les applications métiers.
McKinsey indique que 40 % des répondants appartenant à de grandes organisations déclarent désormais déployer des agents IA à l’échelle, contre 27 % un an auparavant.
Mais le véritable saut économique interviendra lorsque ces agents seront intégrés aux systèmes de production : ERP, stocks, achats, pricing, supply chain, CRM et service client.
C’est là que se joue la différence entre une IA qui améliore la productivité d’un collaborateur et une IA qui transforme la performance économique d’une entreprise.
Imaginons un industriel capable de relier en temps réel les données d’utilisation de ses produits, les prévisions de défaillance, les disponibilités de pièces, les interventions techniques et la facturation de services.
Il ne s’agit plus seulement de réduire le coût de son service après-vente. Il devient possible de vendre de la disponibilité, de la performance ou de la continuité de service.
Le produit devient le support d’une relation économique récurrente.
C’est précisément le type de transformation susceptible de construire un avantage concurrentiel durable, à condition de maîtriser les données, l’intégration aux systèmes et la relation client.
Que peut-on raisonnablement espérer à court et moyen terme ?
À court terme, sur les douze à vingt-quatre prochains mois, la valeur de l’IA devrait rester concentrée dans des processus bien délimités, disposant de données fiables, de volumes suffisants et d’indicateurs économiques mesurables.
La réduction des coûts de traitement, l’automatisation de certaines interactions clients, le développement logiciel ou l’optimisation des fonctions support peuvent produire des résultats rapides. Mais ces gains devront être évalués nets des coûts complets de déploiement et de fonctionnement.
À moyen terme, entre trois et cinq ans, l’enjeu sera différent : intégrer l’IA dans les processus de bout en bout, transformer les organisations et inventer des offres de services nouvelles.
C’est à cet horizon que pourrait émerger une création de valeur plus structurelle, moins dépendante des seules économies de personnel.
Rien ne garantit cependant que les entreprises utilisatrices en seront les principales bénéficiaires. Comme dans le e-commerce, une partie de cette valeur pourrait être capturée par les plateformes technologiques, les fournisseurs d’infrastructures et les propriétaires des modèles.
L’enjeu stratégique est donc double : créer davantage de valeur grâce à l’IA, mais aussi conserver la capacité d’en capturer une part suffisante.
Les entreprises qui y parviendront ne seront pas nécessairement celles qui auront déployé le plus d’agents, acheté le plus de licences ou automatisé le plus de postes.
Ce seront celles qui auront su articuler technologie, transformation opérationnelle et vision économique de long terme.
La question n’est plus de savoir combien l’IA permet d’économiser aujourd’hui, mais combien de valeur durable elle permettra de créer demain, et surtout qui la captera.
Car si l’IA devient le nouveau droit de douane de la Silicon Valley sur l’économie mondiale, nous pourrions assister à une nouvelle révolution technologique dont les principaux bénéficiaires ne seront pas nécessairement ceux qui auront financé leur propre transformation.


